Direkte und indirekte Steuern

Direkte und indirekte Steuern
42 Credits

Für Sie als Mitglied entspricht dies 4,20 Euro.

Infografik Nr. 181122

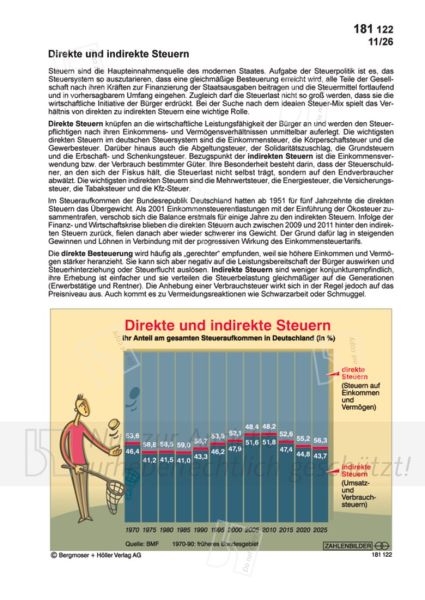
Das ZAHLENBILD erläutert Unterschiede zwischen direkten und indirekten Steuern und stellt deren Anteile am geamten Steueraufkommen dar. Ein Thema für den Wirtschaftskundeunterricht!

Welchen Download brauchen Sie?

Steuern sind die Haupteinnahmenquelle des modernen Staates. Aufgabe der Steuerpolitik ist es,... mehr
Mehr Details zu "Direkte und indirekte Steuern"

Steuern sind die Haupteinnahmenquelle des modernen Staates. Aufgabe der Steuerpolitik ist es, das Steuersystem so auszutarieren, dass eine gleichmäßige Besteuerung erreicht wird, alle Teile der Gesellschaft nach ihren Kräften zur Finanzierung der Staatsausgaben beitragen und die Steuermittel fortlaufend und in vorhersagbarem Umfang eingehen. Zugleich darf die Steuerlast nicht so groß werden, dass sie die wirtschaftliche Initiative der Bürger erdrückt. Bei der Suche nach dem idealen Steuer-Mix spielt das Verhältnis von direkten zu indirekten Steuern eine wichtige Rolle.

Direkte Steuern knüpfen an die wirtschaftliche Leistungsfähigkeit der Bürger an und werden den Steuerpflichtigen nach ihren Einkommens- und Vermögensverhältnissen unmittelbar auferlegt. Die wichtigsten direkten Steuern im deutschen Steuersystem sind die Einkommensteuer, die Körperschaftsteuer und die Gewerbesteuer. Darüber hinaus auch die Abgeltungsteuer, der Solidaritätszuschlag, die Grundsteuern und die Erbschaft- und Schenkungsteuer. Bezugspunkt der indirekten Steuern ist die Einkommensverwendung bzw. der Verbrauch bestimmter Güter. Ihre Besonderheit besteht darin, dass der Steuerschuldner, an den sich der Fiskus hält, die Steuerlast nicht selbst trägt, sondern auf den Endverbraucher abwälzt. Die wichtigsten indirekten Steuern sind die Mehrwertsteuer, die Energiesteuer, die Versicherungssteuer, die Tabaksteuer und die Kfz-Steuer. 

Im Steueraufkommen der Bundesrepublik Deutschland hatten ab 1951 für fünf Jahrzehnte die direkten Steuern das Übergewicht. Als 2001 Einkommensteuerentlastungen mit der Einführung der Ökosteuer zusammentrafen, verschob sich die Balance erstmals für einige Jahre zu den indirekten Steuern. Infolge der Finanz- und Wirtschaftskrise blieben die direkten Steuern auch zwischen 2009 und 2011 hinter den indirekten Steuern zurück, fielen danach aber wieder schwerer ins Gewicht. Der Grund dafür lag in steigenden Gewinnen und Löhnen in Verbindung mit der progressiven Wirkung des Einkommensteuertarifs.

Die direkte Besteuerung wird häufig als „gerechter“ empfunden, weil sie höhere Einkommen und Vermögen stärker heranzieht. Sie kann sich aber negativ auf die Leistungsbereitschaft der Bürger auswirken und Steuerhinterziehung oder Steuerflucht auslösen. Indirekte Steuern sind weniger konjunkturempfindlich, ihre Erhebung ist einfacher und sie verteilen die Steuerbelastung gleichmäßiger auf die Generationen (Erwerbstätige und Rentner). Die Anhebung einer Verbrauchsteuer wirkt sich in der Regel jedoch auf das Preisniveau aus. Auch kommt es zu Vermeidungsreaktionen wie Schwarzarbeit oder Schmuggel. 

Ausgabe: 11/2026
Produktformat: eps-Version, Komplette Online-Ausgabe als PDF-Datei.
Reihe: 53
Reihentitel: Zahlenbilder
Zuletzt angesehen